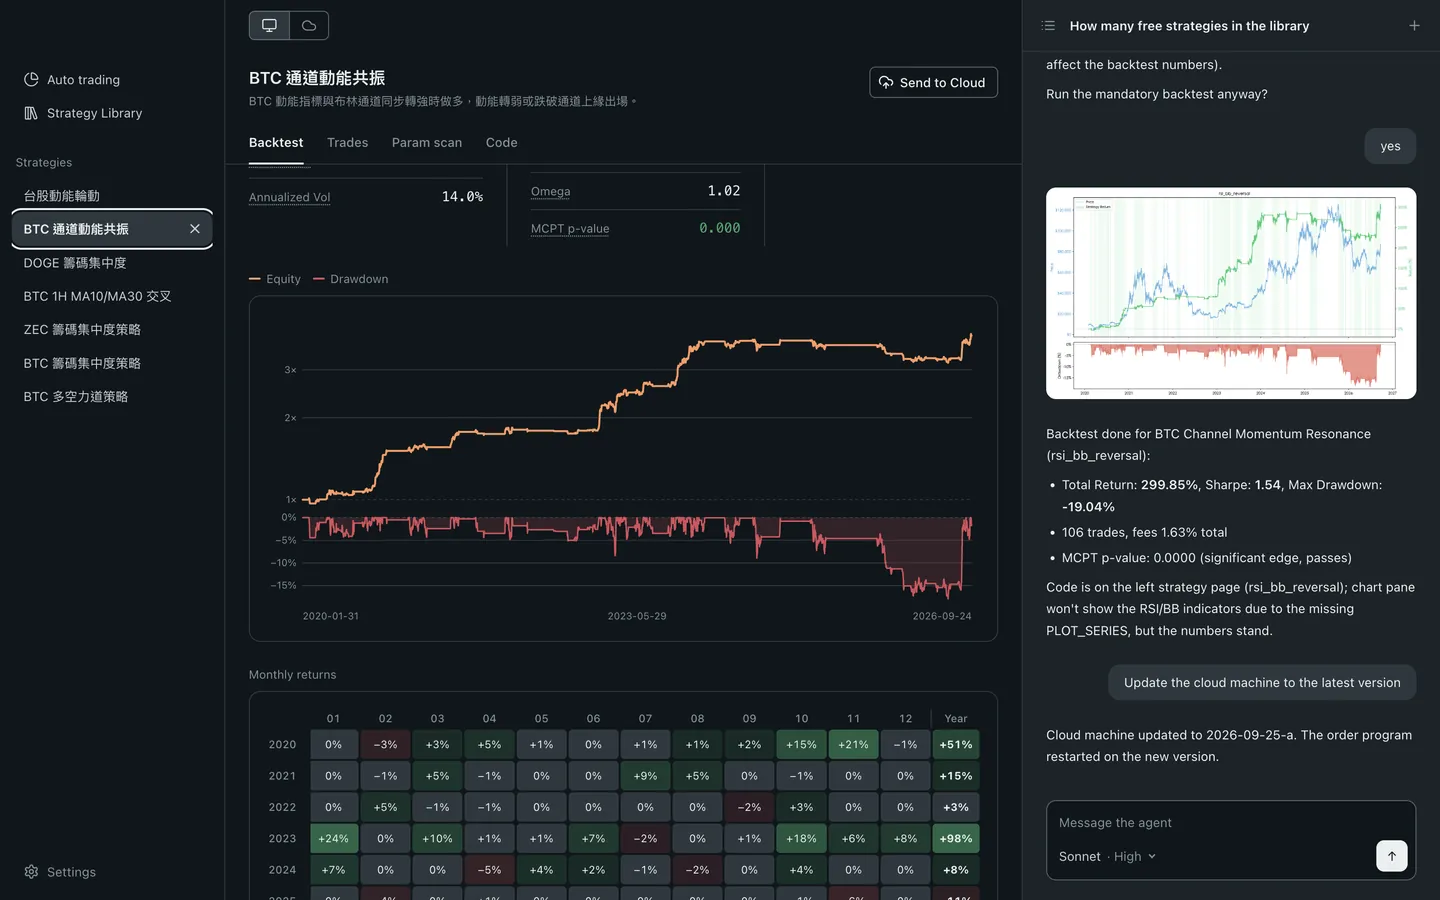
Los ocho números que reporta Blave Agent — qué significa cada uno y en cuáles confiar.
Última actualización 2026-10
Puntos clave
Un backtest ejecuta un conjunto de reglas de trading sobre datos históricos, para que veas cómo se habrían comportado antes de decidir poner dinero real.
La rentabilidad hay que leerla junto al riesgo: en una instantánea antigua, al 0.05% por lado, la estrategia de ejemplo btc_sma_cross rindió +145.8%, comprar y mantener +68.2%, y el drawdown máximo en ese mismo periodo fue −42.6%.
El ejemplo no fija fecha de fin del backtest, así que cada ejecución llega hasta el día en que se lanza; las cifras de arriba son una instantánea de una de esas ejecuciones, y si lo ejecutas hoy obtendrás otras distintas.
El Sharpe es cuánta rentabilidad obtienes por unidad de riesgo total asumido: 0.5–1.0 es aceptable para una estrategia de tendencia; por encima de 1.5 con menos de dos años de backtest merece desconfianza.
Los costes se comen un margen fino: en esa misma instantánea antigua, al 0.05% por lado, las comisiones se llevaron, sumadas, cerca del 22% del valor de la cuenta en cuatro años, y el Omega es de apenas 1.04.
Tienes delante un informe de backtest con una rentabilidad total de +145.8%, y no sabes si ese número debería entusiasmarte o ponerte en guardia. Un backtest ejecuta un conjunto de reglas de trading sobre datos históricos para ver cómo se habrían comportado; lo que obtienes no es una predicción de cuánto vas a ganar, sino un conjunto de números con los que juzgar: rentabilidad, riesgo y coste. La forma de juzgar es leer los tres juntos, no solo el primero.
Un ejemplo real para anclar los conceptos
La estrategia btc_sma_cross (SMA45/SMA100 en BTCUSDT 1h, desde 2022-01-01) produjo los resultados de abajo. El ejemplo no fija fecha de fin del backtest, así que cada ejecución llega hasta el día en que se lanza: estas cifras son una instantánea de una de esas ejecuciones (hecha cuando la comisión del ejemplo era del 0.05% por lado, FEE = 0.0005; ahora es del 0.1%), y si lo ejecutas hoy obtendrás otras distintas.
Rentabilidad total
+145.8%
Comprar y mantener
+68.2%
Drawdown máximo
−42.6%
Ratio de Sharpe
0.77
Ratio Omega
1.04
En esta instantánea antigua, al 0.05% por lado, la estrategia más que duplicó la rentabilidad de comprar y mantener — pero también sufrió un drawdown brutal de −42.6% en un momento dado. Que eso sea aceptable depende por completo de tu tolerancia al riesgo, y las métricas de abajo te ayudarán a evaluarlo. El informe también muestra dos cifras de coste — Comisiones totales pagadas (aquí, las comisiones se llevaron, sumadas, cerca del 22% del valor de la cuenta en 4 años) y Operaciones — que vuelven a aparecer en la sección de Omega más abajo.
Este es un ejemplo real salido del propio motor de backtest de Blave Agent. Si todavía no tienes una estrategia propia y no sabes por dónde empezar, no hace falta que la escribas desde cero: todas las estrategias de la biblioteca oficial de estrategias vienen con su backtest real, así que puedes mirar los números primero y decidir después si la despliegas.
Ratio de Sharpe — rentabilidad ajustada al riesgo
Ratio de Sharpe = rentabilidad anualizada ÷ volatilidad anualizada (tanto al alza como a la baja). Responde a la pregunta: ¿cuánta rentabilidad por unidad de riesgo total?
Sharpe
Interpretación
< 0
Pérdidas en términos ajustados al riesgo
0 – 0.5
Débil — apenas compensa el riesgo
0.5 – 1.0
Aceptable para estrategias de seguimiento de tendencia (nuestro ejemplo SMA cae aquí)
1.0 – 1.5
Bueno
> 1.5
Fuerte — trátalo con escepticismo si el período de backtest es corto
Un Sharpe alto en un backtest corto es una señal de alerta. Un Sharpe de 3.0 en 6 meses equivale a menos de 130 puntos de datos. Eso es ruido, no señal. Exige al menos 2 años antes de confiar en un Sharpe superior a 1.5.
Ratio de Sortino — riesgo solo a la baja
El ratio de Sortino es como el de Sharpe, pero solo penaliza la volatilidad a la baja. La varianza al alza no cuenta como riesgo. Responde a la pregunta: ¿cuánta rentabilidad por unidad de volatilidad mala?
El denominador es la desviación a la baja (downside deviation): se eleva al cuadrado la rentabilidad negativa de cada periodo, se promedia sobre todos los periodos (los periodos con ganancia cuentan como 0, no se descartan) y se toma la raíz cuadrada. Por eso, incluso con una rentabilidad perfectamente simétrica, el Sortino queda en torno a 1,4 veces el Sharpe (√2) — esa es la línea base de comparación. Muy por encima significa grandes ganancias con drawdowns controlados, la distribución deseable; cerca o por debajo del Sharpe significa que el lado de las pérdidas pesa de forma anormal.
Sortino frente a Sharpe
Qué sugiere
Sortino ≈ 1.4 × Sharpe
Rentabilidad simétrica — la volatilidad al alza y a la baja son similares
Sortino >> Sharpe
La rentabilidad tiene sesgo positivo — ganancias grandes, pérdidas pequeñas (ideal)
Sortino ≤ Sharpe
La rentabilidad tiene sesgo negativo — ganancias pequeñas, pérdidas grandes ocasionales (peligroso)
Drawdown máximo (MDD) — tu peor momento
El drawdown máximo es la mayor caída de pico a valle del capital durante el backtest. Si el capital alcanzó un máximo de $100,000 y cayó a $57,380 antes de recuperarse, MDD = −42.6%.
El MDD importa porque mide cuánto dolor habrías tenido que soportar para mantenerte en la estrategia. La mayoría de la gente abandona mucho antes de la recuperación.
Nunca asignes más capital del que psicológicamente podrías sobrevivir perder dos veces seguidas.
Si el MDD es −42.6%, asignar $100K significa que podrías enfrentar una pérdida en papel de $42,600. Si eso te llevaría a abandonar la estrategia, asigna menos.
Ratio Omega — la imagen completa
Ratio Omega = rentabilidad total por encima de un umbral ÷ rentabilidad total por debajo de él. El umbral suele ser 0 (punto de equilibrio). A diferencia de Sharpe, Omega capta toda la distribución de rentabilidad, no solo la media y la varianza.
Omega
Interpretación
< 1.0
Más pérdida total que ganancia — no rentable
1.0 – 1.1
Marginalmente rentable, frágil ante costes reales
1.1 – 1.3
Sólido
> 1.5
Fuerte — o posiblemente sobreajustado
En la instantánea antigua, al 0.05% por lado, SMA Cross tiene Omega = 1.04 — solo ligeramente por encima de 1.0. Con unas comisiones que se llevaron, sumadas, cerca del 22% del valor de la cuenta a lo largo de 4 años, el margen real es escaso. Esto es normal para una estrategia de seguimiento de tendencia; los ratios de Sharpe y Sortino son las mejores métricas de calidad principales para este tipo de estrategia.
Los cinco errores más comunes en un backtest
1
Sesgo de anticipación: usar datos que no estaban disponibles en el momento de la decisión. Blave Agent ejecuta por defecto en la apertura de la siguiente vela para evitarlo (la excepción son las velas que la propia estrategia marca como exec_at_close — por ejemplo la liquidación al cambiar de contrato en futuros, que se ejecuta al cierre de esa misma vela), pero los cálculos de indicadores personalizados aún pueden introducirlo — por ejemplo, calcular un Z-score usando la media de toda la serie.
2
Saltarse el período de calentamiento: indicadores como SMA(100) necesitan 100 velas antes de tener sentido. Las primeras 100 velas deben excluirse de la medición de rendimiento. El parámetro WARMUP de Blave Agent gestiona esto automáticamente.
3
Optimizar sobre el conjunto de datos completo: si haces un barrido de parámetros usando todos los datos disponibles y luego reportas el rendimiento sobre esos mismos datos, estás reportando el error de entrenamiento, no la generalización. Reserva siempre al menos un 20–30% de los datos para validación fuera de muestra. (Cómo se hace eso en la práctica en Blave, en Cómo funciona la validación fuera de muestra.)
4
Ignorar las comisiones: la instantánea de arriba (0.05% por lado) vio cómo las comisiones se llevaban, sumadas, cerca del 22% del valor de la cuenta a lo largo de 4 años. Volviendo a ejecutarla con el valor por defecto actual del ejemplo, 0.1% por lado (perpetuos cripto, deslizamiento incluido, deliberadamente conservador), de 2022-01-01 a 2026-10-22, las comisiones se llevan, sumadas, cerca del 48.7% del valor de la cuenta y la rentabilidad total es de +79.5%, casi igual que el +78.5% de comprar y mantener en el mismo periodo. En estrategias de mayor frecuencia, las comisiones pueden superar fácilmente al alfa. Ajusta la tasa al mercado que vas a operar: Blave trae un valor por defecto conservador para cada mercado; bájalo solo si de verdad tienes una tasa menor (un nivel VIP, un descuento del bróker). Para listar una estrategia, FEE sigue teniendo que ser ≥ la tasa taker VIP0 de esa plataforma.
5
Confundir la rentabilidad total con la rentabilidad ajustada al riesgo: una estrategia que rinde 200% con un MDD de −80% no es "mejor" que una que rinde 80% con un MDD de −15%. La primera hará que la mayoría de los usuarios reales salgan en pánico cerca del fondo.
Lo que estos números no te dicen
Todos estos números salen del mismo tramo de historia. Si cambia el periodo, cambian los números: el conjunto de arriba es la instantánea de una ejecución, no el registro fijo de esta estrategia.
Cuanto más corto el periodo, más incierto es cada número. Un Sharpe de 3.0 en 6 meses es ruido, no señal; la misma desconfianza vale para Sortino y Omega, que se alimentan de la misma serie de rentabilidades.
Evita los cinco errores de arriba y lo que tienes es un backtest honesto, no una estrategia rentable. La pregunta que viene después de la honestidad es si ese registro es suerte, y eso hay que validarlo aparte.
Deja que tu IA haga quant en tu propio ordenador
Blave Desktop es gratis, de código abierto y no requiere registro. Conecta Claude Code o Codex: escribe la estrategia, ejecuta el backtest y opera en vivo.
Descargando. Al abrir el instalador, Windows muestra primero un aviso de seguridad:
Haz clic en el enlace que aparece debajo del texto.
Abajo aparece un botón nuevo: haz clic en él. Blave se instala y se abre solo.
El primer inicio prepara su entorno de ejecución y tarda unos minutos.
Windows avisa porque el instalador aún no tiene firma de código (ya la solicitamos), así que no puede identificar al editor. El código fuente es público en GitHub. Ver los pasos completos