Uno de los indicadores alpha principales de Blave: qué mide, por qué importa y tres maneras de construir estrategias con él.
Última actualización 2026-10
Puntos clave
La Intensidad taker (TI) es un indicador propio de Blave que mide si los traders de futuros entran en largo o en corto de forma agresiva, y cuánto más de lo habitual. Mide lo inusual que es la actividad, no el volumen absoluto.
Una TI alta no siempre es alcista: los picos durante caídas pronunciadas suelen ser liquidaciones de posiciones cortas; combínala con la concentración de tenedores para distinguirlas.
Tres maneras de usarla: umbral con zona muerta (la más común), cruce de la línea cero y filtro de régimen (la más potente).
Las ventanas más largas son más suaves: una estrategia puede revisar cada 5 minutos pero leer la TI de 24h para evitar el ruido de ventanas cortas.
Todos los indicadores alpha de Blave son datos de referencia, no señales de compra/venta: revisa el campo stat y is_data_sufficient.
¿Qué es la Intensidad taker?
La Intensidad taker (Taker Intensity, TI) es un indicador propio de Blave que mide si los traders de futuros entran en largo o en corto de forma agresiva, comparado con el nivel habitual de la moneda. «Agresivo» se refiere al lado que no deja una orden esperando, sino que va a por el precio para ejecutarse al momento.
Valor de TI
Qué significa
Positivo (+)
Más compras agresivas de lo habitual: los traders entran en largo de forma agresiva
Cero (≈ 0)
Equilibrado: ningún lado domina
Negativo (−)
Más ventas agresivas de lo habitual: los traders entran en corto de forma agresiva
El valor no tiene límites: cerca de 0 es el nivel habitual, y cuanto mayor el valor absoluto, más inusual. Por encima de ±2 es poco frecuente y por encima de ±3, extremo, con la misma escala para todas las monedas; escanea tú mismo los umbrales con un backtest. La misma presión compradora puede dar solo TI +0.5 en un mercado activo y +2.5 en uno tranquilo. Blave ofrece TI en seis marcos temporales: 15min, 1h, 4h, 8h, 24h, 3d. Cuanto más largo el marco, más suave y más apto para estrategias de posición; cuanto más corto, más rápida la reacción, pero también más ruido.
El matiz crítico: TI alta ≠ siempre alcista
Aquí es donde más se malinterpreta este indicador. Las compras agresivas tienen dos orígenes:
Compradores genuinos: traders que quieren ponerse en largo y están dispuestos a pagar el ask.
Liquidaciones de cortos (cierres forzosos): cuando se cierra forzosamente una posición corta, el exchange la recompra por ella. Esa compra forzada también eleva la TI, pero nadie está realmente alcista.
Idea clave: un pico repentino de TI durante una caída pronunciada suele deberse a liquidaciones de posiciones cortas, no a convicción compradora. Para distinguirlos, combina la TI con la concentración de tenedores; si la HC es positiva (concentración larga de máquinas/instituciones) y la TI es positiva, esa es una señal mucho más fuerte que la TI sola.
Tres maneras de usar la Intensidad taker
1. Umbral (la más común)
Entra en largo cuando la TI supera un umbral de entrada; sal cuando la TI cae por debajo de un umbral de salida. La zona muerta entre ambos umbrales evita que la estrategia oscile cuando la TI se mueve cerca de un solo nivel.
Python
ENTRY_TH = 1.686
EXIT_TH  = -0.473

def compute_signals(df, entry_th=None, exit_th=None):
    eth = entry_th if entry_th is not None else ENTRY_TH
    xth = exit_th  if exit_th  is not None else EXIT_TH
    ti  = df['TI']
    signal = pd.Series(np.nan, index=df.index)
    signal[ti > eth] = 1.0   # enter long
    signal[ti < xth] = 0.0   # go flat
    return signal
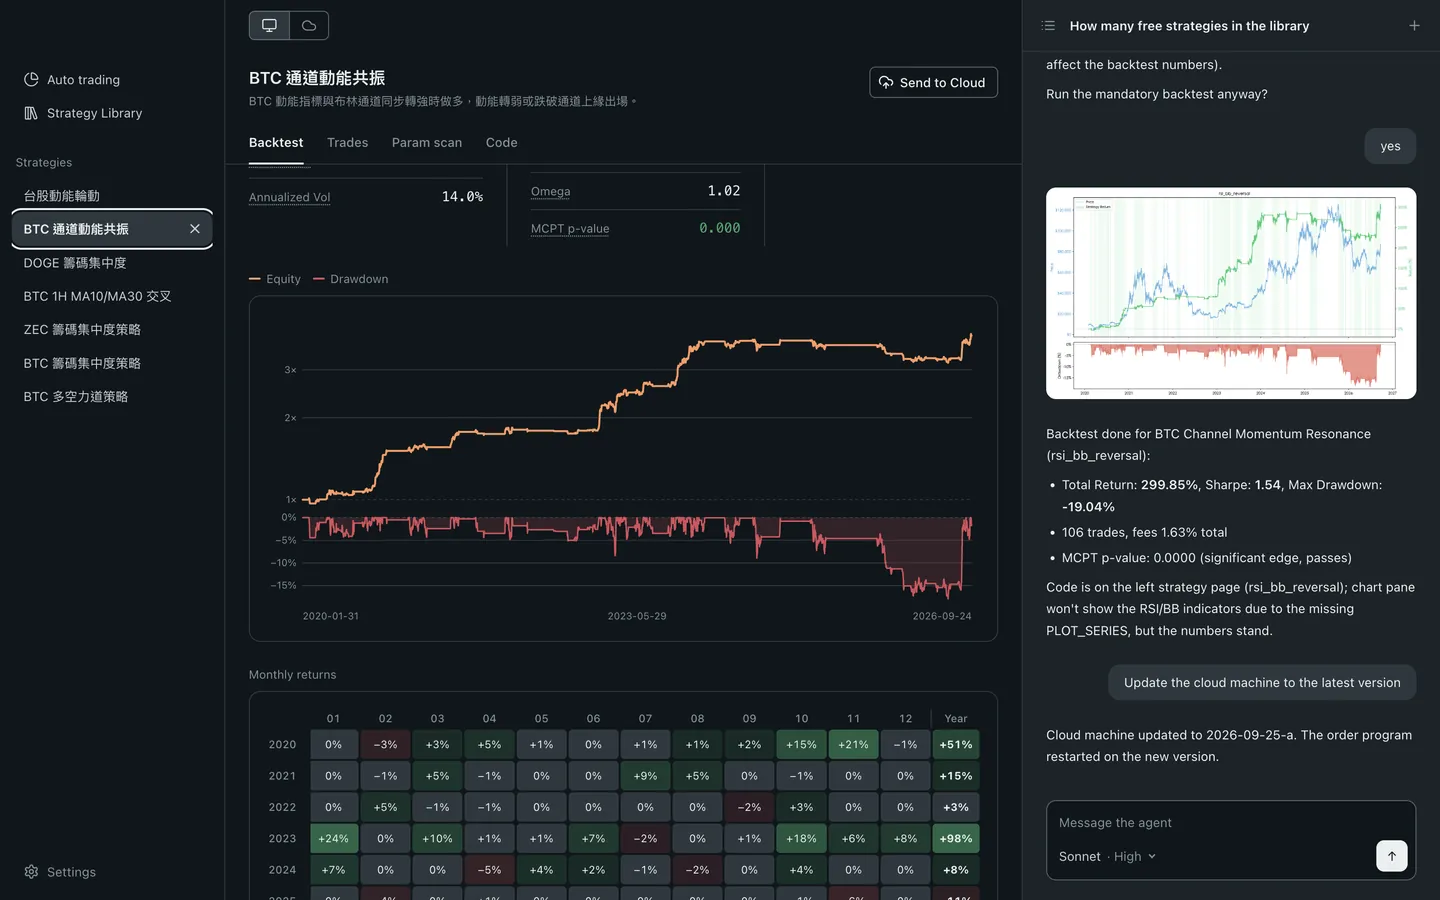
Esta es exactamente la lógica del ejemplo btc_ti_5min: TI en una ventana de 24h, revisada cada 5 minutos. Los valores ENTRY_TH = 1.686 y EXIT_TH = -0.473 se encontraron mediante barrido de parámetros, no se adivinaron.
Un backtest independiente y separado (2022/01–2025/12, largo por encima de TI 1.8 / corto por debajo de -1.8 — un umbral distinto al de btc_ti_5min) registró una rentabilidad total de +1000.3%, un drawdown máximo de -27.74% y un ratio de Sharpe de 1.682 a lo largo de regímenes alcistas y bajistas. Los dos conjuntos de parámetros son distintos pero apuntan en la misma dirección: evidencia de que el filtro de momentum de TI se sostiene entre umbrales, no una garantía de que cualquier umbral funcione. Siempre haz tu propio barrido y verificación.
2. Cruce (más simple, a menudo más ruidoso)
Trata la línea cero como el umbral de la señal. Largo cuando la TI cruza por encima de cero, plano cuando cruza por debajo. Esto es intuitivo pero tiende a generar muchas operaciones de corta duración en marcos de 15min o 1h, disparando las comisiones. Funciona mejor en ventanas de 8h o 24h, donde los cruces son más significativos.
Python
signal[ti > 0] = 1.0
signal[ti < 0] = 0.0
3. Filtro de régimen (la más potente)
Usa la TI como filtro para otra señal principal. Solo toma entradas cuando la TI es positiva (existe presión neta de compra). Esto evita que las estrategias de tendencia entren en entornos de venta intensa.
Python
primary = compute_primary_signals(df)  # e.g. SMA cross
ti_positive = (df['TI'] > 0)
signal = primary.copy()
signal[~ti_positive] = 0.0  # suppress entries when TI is negative
El filtrado de régimen suele reducir el número de operaciones y las comisiones mientras mejora el Sharpe, a costa de perder algunas operaciones. Funciona mejor con la TI en marcos temporales más largos (8h, 24h) como filtro macro para estrategias de intervalos más cortos.
Cómo elegir el marco temporal adecuado
Ventana de TI
Ideal para
Notas
15min
Scalping de muy corto plazo
Muy ruidoso, alta exposición a comisiones
1h
Estrategias intradía
Equilibrado
4h
Estrategias swing
Menos señales, mayor calidad
8h
Filtro de régimen en estrategias cortas
Buena señal macro
24h
Gestión de posiciones diaria
La más suave, menos ruido
3d
Confirmación de tendencia multidía
Muy suave, buena para detectar régimen
En btc_ti_5min, la estrategia se ejecuta cada 5 minutos pero usa la TI de 24h. Esto es intencional: quieres la velocidad de una revisión de 5 minutos (reaccionar rápido cuando la TI cruza un umbral) sin el ruido de una ventana de TI de 5 minutos.
Cómo combinar la TI con otros indicadores
La TI por sí sola es útil. La TI combinada con los otros indicadores alpha de Blave es poderosa:
WH detecta grandes cambios de OI/volumen; la TI confirma la dirección. Ambos fuertes = entrada de alta convicción.
TI + dirección del mercado (MD)
Usa MD como filtro macro y la TI como disparador de entrada. Reduce las operaciones en contra de la tendencia.
Recuerda: todos los indicadores alpha de Blave son datos de referencia, no señales de compra/venta. Son insumos para la lógica de tu estrategia: el campo stat (up_prob, exp_value, return_ratio) da contexto histórico para cada lectura del indicador. Verifica siempre is_data_sufficient antes de confiar en las estadísticas.
Deja que tu IA haga quant en tu propio ordenador
Blave Desktop es gratis, de código abierto y no requiere registro. Conecta Claude Code o Codex: escribe la estrategia, ejecuta el backtest y opera en vivo.
Descargando. Al abrir el instalador, Windows muestra primero un aviso de seguridad:
Haz clic en el enlace que aparece debajo del texto.
Abajo aparece un botón nuevo: haz clic en él. Blave se instala y se abre solo.
El primer inicio prepara su entorno de ejecución y tarda unos minutos.
Windows avisa porque el instalador aún no tiene firma de código (ya la solicitamos), así que no puede identificar al editor. El código fuente es público en GitHub. Ver los pasos completos