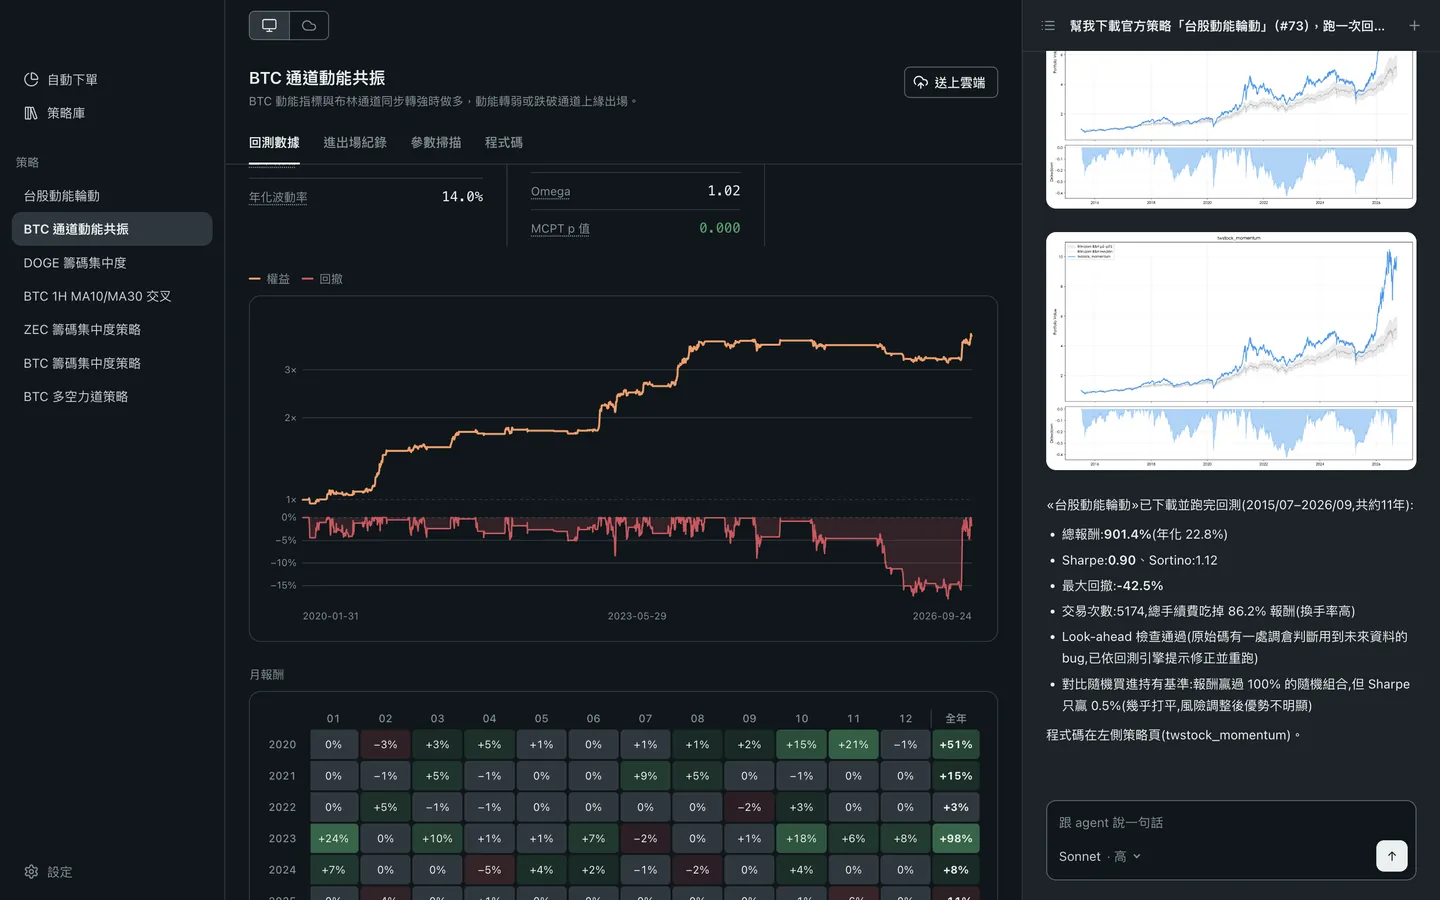
它解决的是「执行」那一半——而且已经不需要你自己写代码。
你已经知道要买什么、什么时候该出场。问题是条件常常在半夜三点成立,或者在你开会的时候,或者刚好在你离开屏幕的那一天。程序化交易处理的就是这一段——而且只有这一段。
程序化交易是让程序依照你事先定义好的规则自动送出委托、自动管理仓位:条件触发就下单,不需要有人盯着。它回答的是执行的问题——这条规则能不能被准确、稳定地执行——而不是这条规则好不好。
| 量化交易 | 程序化交易 | |
|---|---|---|
| 重点 | 决策怎么做——用数据和统计找出规则 | 决策怎么被执行——把规则变成委托单 |
| 核心问题 | 这条规则有没有优势? | 这条规则能不能被准确、稳定地执行? |
| 会坏在哪 | 优势从来不存在,或已经消失 | 断线、部分成交、数据源给了错的价格 |
实务上两者几乎完全重叠:量化策略最后总要有东西把它跑起来,而程序在执行的规则通常也是用量化分析找出来的。比较好用的理解是:程序化交易是量化交易被执行的那一段。如果你还没读过量化交易是什么,先从那边开始——决策那一半在前面。
顺带把用词讲清楚,因为它常常造成不必要的混淆。中国大陆多用「程序化交易」,台湾习惯讲「程式交易」,英文是 algorithmic trading(简称 algo trading);「自动交易」在多数情况下指的也是同一件事,只是这个讲法更常出现在「把某个平台的信号接去自动下单」的情境。这四个词背后不是四种不同的方法,你不需要分别去学。
真正需要分清楚的不是这些名词,而是前面那张表的那一行:规则有没有优势,跟规则能不能被稳定执行,是两个独立的问题。一个做好、另一个没做好,结果都是亏钱,但要修的地方完全不同——优势的问题要回去改研究流程,执行的问题要去看断线、成交回报和对账。
MultiCharts、TradeStation、TradingView 这类平台,让人用图形界面或简化脚本语言(PowerLanguage、EasyLanguage、Pine)就能做出自动化策略,不用租服务器、没有东西要部署。(执行方式有差:MultiCharts 和 TradeStation 自己送单,TradingView 的策略则要接券商或走 webhook 转单才会真的下单。)不管哪一种,这个前提在零售端都已经不成立。
但更值得谈的是另一种情况:你其实会写代码。自己搭一套执行系统,仍然代表你要处理数据授权与接收、每一家交易所各自的下单程序、回测引擎、部署,以及一套能撑过凌晨四点 websocket 断线的监控。那是好几个月的工程,之后还要永远维护下去。
讲具体一点:光是「下单归因」这一个小项目——把委托单标记成来自你的集成——每一家交易所的做法都不一样。在 Blave 维护的这些交易所里,有的放在 request header、有的放在 body 字段、Binance 是在委托单编号前面加前缀、KuCoin 则要每一笔请求各自签名。这只是众多子系统里的一个,而且它永远需要有人顾。
如果你手上真的有优势,时间应该花在找下一个,而不是修 API 断线。
你用对话描述策略,由 agent 研究、写代码、回测,并上线自动交易,之后由它自己执行与监控。有两种跑法:电脑版接上你自己的 Claude Code 或 Codex,在你自己的电脑上跑;要关电脑也照跑,就搬到你专属的云端主机,用网页、Telegram 或 SSH 操作。
你不需要换平台才能用研究这一段。Blave Agent 可以把策略转出到你原本就在用的平台:
| 平台 | 转出格式 |
|---|---|
| XQ(嘉实 全球赢家) | XS 交易脚本 |
| MultiCharts | PowerLanguage |
| TradingView | Pine Script v6 |
这个流程刻意设计得很窄。Python 版本必须先有当前的回测结果——没有验证过的逻辑,agent 不会帮你翻译。转出时是拿一个已知可用的模板去改,而不是从零写目标语言,并且在交档前跑过一次静态检查。
回测有没有算手续费和滑点?自动化通常会拉高交易频率,而频率正是成本累积的地方。Blave Agent 一个真实回测,四年下来手续费付掉了本金的 22%。
信号用的是它当下真的拿得到的数据吗?如果规则读了某根 K 线的收盘价、又用同一根成交,那回测用到了实盘拿不到的信息。这是最常见、也最安静的虚胖来源。
数据断点处理了吗?期货换月、分红派息、股票拆股会造成价格跳动,但那不是行情。把它当成行情的策略,就会去交易它。
下单失败的时候会怎样?委托被拒、部分成交、持仓中途断线。没有处理这些情况的自动化策略,迟早会抱着一个它自己不知道的仓位。
报告里最大的那段回撤,你撑得住吗?照你撑得住的回撤决定仓位大小,不是照你想要的收益。撑不住的那一段,就是你会在最低点把它关掉的那一段。
Blave Agent 的官方策略是免费的,每一个都附真实回测。先部署一个,看它怎么执行,等你觉得它的行为合理了,再改成自己的版本。