O que é trading quantitativo? Um guia para iniciantes
Como transformar um "acho que isso funciona" em um número que você pode realmente verificar — e onde a maioria das pessoas trava.
Última atualização 2026-11
Pontos principais
Trading quantitativo significa escrever a lógica das suas operações como regras explícitas e validar essas regras em dados históricos, em vez de julgar cada operação no momento.
Um sinal de trading não é uma estratégia: um sinal diz quando algo está acontecendo; uma estratégia acrescenta tamanho de posição, limites de risco e regras de execução, e é o que você realmente consegue rodar.
O ponto de adotar uma abordagem quantitativa não é prever melhor — é que uma regra escrita pode ser testada, e um pressentimento não pode.
Os custos pesam mais do que as pessoas esperam: em um backtest real do Blave Agent (um retrato antigo, a 0.05% por lado), as taxas consumiram, somadas, cerca de 22% do patrimônio da conta ao longo de quatro anos.
Você não precisa de uma ideia de estratégia para começar — toda estratégia oficial do Blave Agent é gratuita e vem com o seu backtest real.
Você tem uma ideia. Quando esse padrão aparece, você compra, e sai 3% abaixo. Você rola o gráfico para trás e parece certo. Então você coloca dinheiro de verdade nisso, e não tem como saber se estava certo ou se apenas escolheu o punhado de candles que concordava com você. O trading quantitativo existe exatamente para fechar essa lacuna.
O que é trading quantitativo?
Trading quantitativo é usar dados e estatística para definir suas regras de entrada e saída com antecedência, deixando essas regras decidirem as operações em vez de julgar cada uma no momento. Hoje um agente de IA como Claude Code ou Codex pode escrever a estratégia e rodar o backtest para você. Seu trabalho é decidir quais ideias valem a pena testar e conferir os resultados. As regras podem ser simples (um cruzamento de médias móveis, um limite de RSI) ou complexas (modelos multifatoriais, machine learning), e complexidade não é o ponto.
O ponto é que uma regra escrita produz a mesma resposta toda vez que você a executa. É isso que a torna verificável. Você pode pegar essas regras, rodá-las sobre quatro anos de dados históricos e obter números concretos: qual foi o retorno, quão fundo foi o pior drawdown, quanto disso as taxas consumiram.
Adotar uma abordagem quantitativa não faz você prever melhor o mercado.
Isso torna suas ideias refutáveis. Uma regra pode estar errada de um jeito que você consegue medir; um pressentimento só pode estar errado de um jeito que você racionaliza depois. Essa é toda a troca que você está fazendo.
Sinal de trading, estratégia, portfólio — qual é a diferença?
Um sinal de trading é a saída de uma condição: ele só diz de que lado você deveria estar agora, não quanto comprar nem quando cortar. Esses três termos são usados como sinônimos, e confundi-los é o motivo mais comum de uma ideia promissora nunca virar algo que você consegue rodar.
Termo
O que é
O que não inclui
Sinal
O resultado de uma condição — normalmente +1 (comprado), 0 (neutro), −1 (vendido). Ele responde algo está acontecendo agora?
Quanto comprar, quando cortar, o que fazer se a ordem falhar
Estratégia
Um sinal mais dimensionamento de posição, limites de risco e regras de execução. É isso que pode realmente ser implantado e cobrado por resultados.
Como ela interage com suas outras posições
Portfólio
Várias estratégias ou ativos combinados com uma alocação de peso entre eles.
—
A maioria das pessoas que dizem "eu tenho uma estratégia" na verdade tem um sinal. Isso não é uma crítica — o sinal é a parte difícil e criativa. Mas um sinal sozinho não pode ser testado honestamente em backtest, porque o resultado depende inteiramente do dimensionamento e das regras de risco que você ainda não escreveu.
No Blave Agent essa distinção é estrutural: uma estratégia de ativo único baseada em sinal é Tipo A e exige backtest, um portfólio multiativos com um vetor de pesos é Tipo C e também exige backtest, e tudo o mais é Tipo B, que não exige.
Como um sinal de trading vira uma ordem executada?
Um sinal de trading não envia ordem nenhuma. Ele é só um número: primeiro precisa virar quanto você deveria estar carregando naquele símbolo agora, e depois ser descontado da posição que você já tem — a diferença é a ordem que de fato sai. Ao sair do backtest para o real, esses passos do meio são justamente os que a maioria descobre que nunca escreveu.
Sinal. A estratégia emite um número — +1 comprado no tamanho total, 0 fora do mercado, −1 vendido no tamanho total. Ele pode ser fracionário: uma estratégia com escala de volatilidade pode emitir 0.5 ou 1.8.
Posição. Esse número multiplicado pelo valor que você atribuiu à estratégia é o que o transforma em uma posição-alvo. Quando várias estratégias operam o mesmo símbolo, a posição-alvo por símbolo é a soma entre estratégias.
Ordem. A posição-alvo menos a posição que você carrega agora é a ordem. Se o sinal não mudou e a posição não derivou, não há ordem a enviar.
Reconciliação. Preços de execução, execuções parciais e sobras pequenas demais para atingir o tamanho mínimo de ordem da exchange afastam a posição real do alvo — então fechar a diferença não é algo que se faz uma vez, é reconciliado continuamente.
O Blave Agent deixa os passos 3 e 4 com um reconciliador residente: ele mantém o próprio livro-razão e reconcilia apenas contra as ordens que ele mesmo enviou, em vez de ler as posições brutas da exchange na conta — então uma posição que você abriu manualmente nunca é lida como posição de estratégia para ser somada ou fechada. Quanto cada estratégia recebe e como as posições-alvo são calculadas: veja Carteira.
Há mais uma coisa que decide se essa cadeia é honesta: depois que o sinal se forma, em qual barra e a qual preço você executa. Se o backtest e o real discordarem aí, os números de retorno acima deixam de valer — para a regra e suas exceções, veja a parte de lookahead bias em Como ler um backtest.
Em que isso é diferente de operar manualmente?
Trading manual
Trading quantitativo
Entrada e saída
Julgadas no momento
Regras escritas — mesma entrada, mesma resposta, sempre
A regra continua rodando depois que o mercado para o qual foi criada já não existe mais
Repare na última linha: a automação não elimina os modos de falha, ela os troca — o trader manual abandona o plano no pior momento, a estratégia automatizada continua executando um plano que já parou de funcionar, e faz isso de forma muito mais silenciosa.
Como o processo realmente é
Aqui está um exemplo real do próprio motor de backtest do Blave Agent — btc_sma_cross em BTCUSDT 1h, SMA45/SMA100, rodando de 2022-01-01 até o dia em que o backtest for executado (os números abaixo são um retrato de uma dessas execuções, feito quando a taxa do exemplo era 0.05% por lado). O retorno total foi mais do que o dobro do buy-and-hold. Também teve um drawdown máximo de −42.6%, e ao longo desses quatro anos as taxas consumiram, somadas, cerca de 22% do patrimônio da conta.
Os três números importam, e só o primeiro é o que as pessoas citam. Uma estratégia que dobra o buy-and-hold enquanto pede que você aguente um drawdown de 42% não é obviamente melhor do que uma que retorna menos e nunca te assusta a ponto de sair. E taxas que somam cerca de 22% do patrimônio da conta significam que a frequência de operações não é de graça — uma versão mais rápida da mesma ideia pode entregar toda a sua vantagem para a exchange.
O fluxo de trabalho que produz esses números é sempre o mesmo em cinco passos:
Escrever a ideia como regras explícitas.
Fazer backtest em um período que inclua pelo menos um drawdown real.
Verificar se o resultado sobrevive a pequenas mudanças nos parâmetros — é aqui que a maioria das ideias morre silenciosamente.
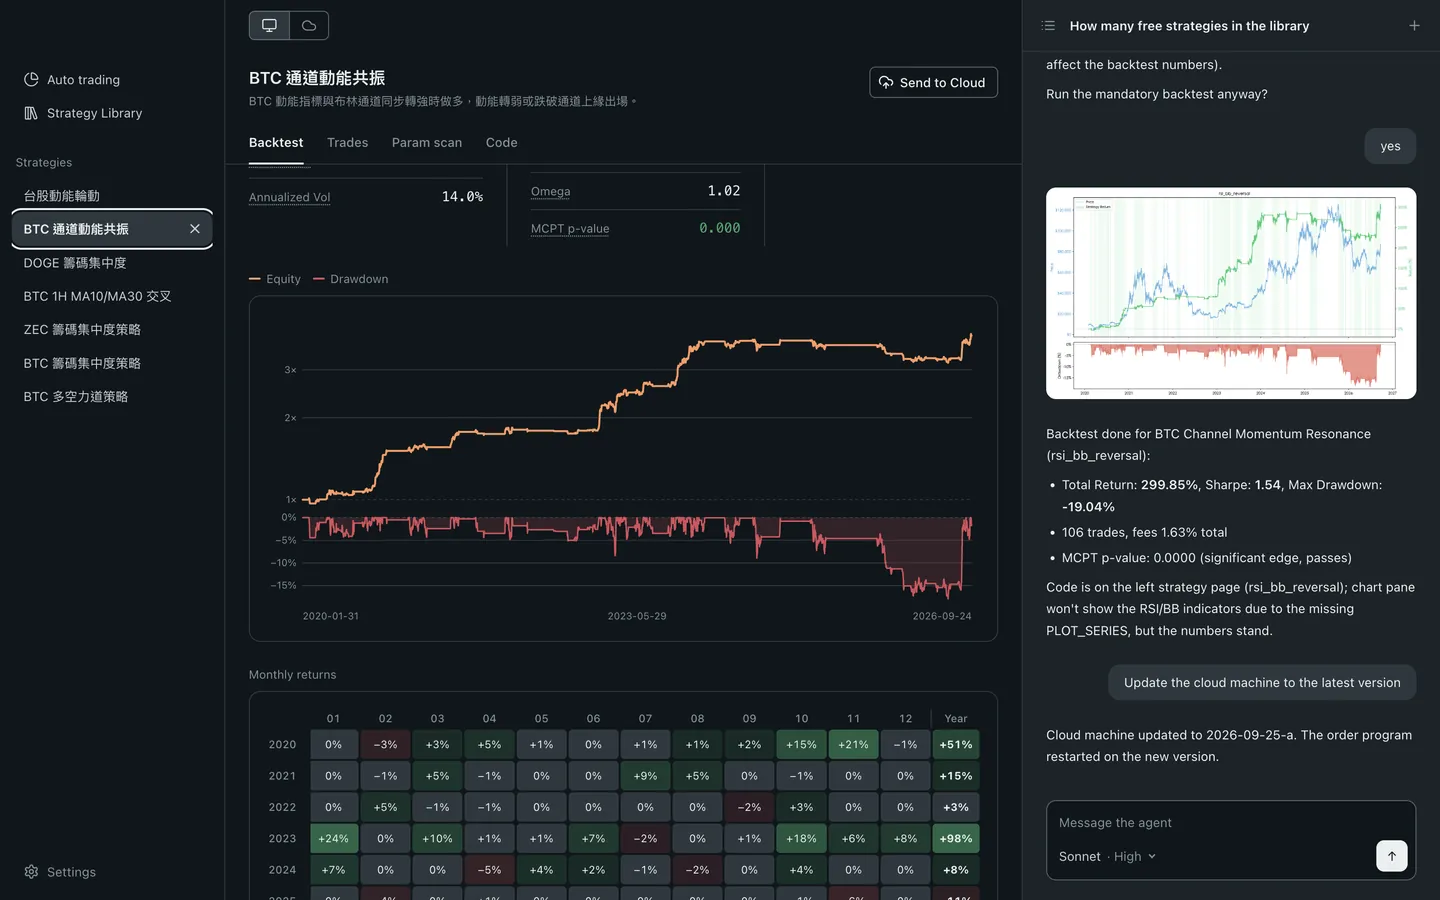
O Blave Agent separa "ter a ideia" de "construir a infraestrutura". Você descreve a estratégia em conversa e o agente pesquisa, escreve o código, roda o backtest e a coloca ao vivo. Dois jeitos de rodar: o app para desktop, grátis e de código aberto, com seu próprio Claude Code ou Codex; ou o mesmo espaço de trabalho no seu próprio servidor na nuvem, que continua rodando com o computador desligado e é operado pela web, Telegram ou SSH.
Dados. Os dados de mercado vêm da própria API da Blave — cripto, ações e futuros de Taiwan — então você não precisa licenciar feeds separadamente nem manter a ingestão de cada um.
Execução. Quais plataformas têm suporte oficial, como as bibliotecas de ordens são verificadas em contas reais antes de serem publicadas, e por quais interfaces você pode entregar uma estratégia ao agente — veja O que é trading algorítmico.
Se você ainda não tem uma ideia, as estratégias oficiais são gratuitas e cada uma vem com o seu backtest real. Uma estratégia enviada para verificação precisa passar por três critérios — um backtest honesto, um teste de permutação de Monte Carlo (MCPT) para significância estatística, e uma verificação de robustez de parâmetros — e só a que passa nos três recebe o selo Verificada. Não ter o selo significa que ela não passou em pelo menos um critério, ou ainda não foi avaliada: a página de detalhes da estratégia mostra o resultado de cada um.
Como saber se você não está se enganando?
Cinco verificações. Se uma estratégia falhar em qualquer uma delas, o número do backtest não está dizendo o que você acha que está dizendo.
1
Você consegue escrever a regra em uma frase? "Quando X for verdadeiro, faça Y, e saia quando Z." Se não conseguir, você tem um instinto, não uma estratégia — e ainda não há nada para testar.
2
A janela do backtest contém uma queda real? Uma estratégia testada apenas em um mercado de alta não foi testada de verdade. Procure o pior período na história do seu ativo e garanta que ele esteja dentro da janela.
3
As taxas estão no backtest? O retrato do btc_sma_cross acima, a 0.05% por lado, viu as taxas consumirem, somadas, cerca de 22% do patrimônio da conta ao longo de quatro anos. O exemplo agora usa o padrão de perpétuos cripto, 0.1% por lado (slippage incluído, deliberadamente conservador): de 2022-01-01 a 2026-10-22 as taxas consumiram, somadas, cerca de 48.7% do patrimônio da conta, com retorno total de +79.5%, quase igual aos +78.5% do buy-and-hold. Ajuste a taxa ao mercado que você opera. O critério de taxas para listar uma estratégia oficial verifica exatamente isso — FEE precisa ser ≥ a taxa taker VIP0 daquela plataforma, e subestimar não passa.
4
Quantas combinações de parâmetros você testou? Ao varrer cem, algumas vão parecer significativas só por sorte. Se você ajustou os parâmetros em todos os seus dados e depois reportou o resultado nesses mesmos dados, você está reportando erro de treinamento.
5
Você aguentaria o pior drawdown do relatório? −42.6% em uma conta de $1M é uma perda no papel de $426,000. Se isso faria você desligar a estratégia, reduza o tamanho da posição até que não faça — o drawdown que você não consegue segurar é o que transforma uma perda no papel em uma perda real.
O que o trading quantitativo não vai fazer por você
Ele não vai encontrar a vantagem. O backtesting valida uma ideia que você já tinha; ele não gera uma, e um processo sistemático construído em torno de uma regra sem vantagem apenas perde dinheiro de forma mais consistente.
Ele não vai transformar o passado em promessa. Um backtest é uma medição do que já aconteceu sob condições que podem não se repetir. A estrutura do mercado muda, e regras criadas para a estrutura antiga continuam rodando mesmo assim.
E ele não vai remover a decisão humana. Você ainda escolhe com qual drawdown consegue conviver e quanto capital comprometer. Essas escolhas ficam fora do modelo, e decidem mais resultados do que o próprio modelo.
Começando sem uma ideia
Você não precisa chegar com uma estratégia perfeita. Implante uma estratégia oficial, observe como ela se comporta em uma semana de perdas, e modifique-a para a sua própria versão assim que entender o que os números dela estão dizendo.
Deixe sua IA fazer quant no seu próprio computador
O Blave Desktop é grátis, de código aberto e não exige cadastro. Conecte o Claude Code ou o Codex: ele escreve a estratégia, roda o backtest e opera ao vivo.
Baixando. Ao abrir o instalador, o Windows mostra primeiro um aviso de segurança:
Clique no link abaixo do texto.
Um botão novo aparece embaixo: clique nele. O Blave se instala e abre sozinho.
A primeira abertura prepara o ambiente de execução e leva alguns minutos.
O Windows avisa porque o instalador ainda não tem assinatura de código (já solicitamos o certificado), então não consegue identificar o editor. O código-fonte é público no GitHub. Ver o passo a passo completo